21 жовтня 2026 року команда iPlan.ua провела щомісячний інвестиційний комітет, під час якого експерти обговорили ключові макроекономічні тенденції, ситуацію на глобальних фондових ринках та в Україні. Нижче – головні висновки, які можуть бути корисними для інвесторів.
Макроекономіка
Інфляція
- США: Річна інфляція у вересні прискорилася до 3,7% (3,4% у серпні) і перевищила прогноз у 3,6%. У місячному вимірі інфляція в вересні зросла на 0,6% (проти 0,4% у серпні). Головний драйвер — енергоносії: ціни на них зросли на 5,2%, а бензин подорожчав на 34% у річному вимірі. Інфляція на житло в річному вимірі прискорилася до 3,2% (було 3,0%). Показник базової інфляції (який виключає нестабільні компоненти їжі та енергії) в річному вимірі зріс до 2,6% (проти 2,4% у серпні).
- Єврозона: Річний рівень у вересні склав 3,8% (+0,5%). Найбільше зросла енергетична складова — до 18,8% (проти 10% місяцем раніше), тоді як інші компоненти трохи сповільнилися: послуги — до 3,2% (було 3,3%), промислові товари без енергії — до 1,1% (було 1,2%).
- Регіональний розріз: Найвища інфляція серед країн ЄС спостерігалася в Литві (6,1%), Болгарії (5,6%) та на Кіпрі (5,2%). Найнижча —на Мальті (2,4%), у Польщі (2,6%) та Латвії (2,9%).
Безробіття
- США: У вересні 2026 року рівень безробіття в США зріс до 4,2% (+0,1%). Це відбулось через вихід на ринок нових шукачів роботи, а не через скорочення робочих місць. Ширший показник, який враховує також людей із неповною зайнятістю, знизився з 7,7% до 7,6%.
- Єврозона: У вересні безробіття на стабільному рівні – 6,4% в Єврозоні та 6,1% в ЄС. Попри складні фінансові умови та енергетичний тиск, безробіття тримається поблизу історичних мінімумів.
Облікові ставки
- ФРС США: ставка залишається на рівні 4%. Голова ФРС Кевін Ворш зазначив, що інфляція вища за очікувану, а учасники засідання готові й надалі підвищувати ставку, якщо інфляція продовжить зростати. Наступне засідання — 28 жовтня, і ставка, найімовірніше, залишиться без змін. За поточними прогнозами, у грудні ставку підвищать ще на 0,25%.
- ЄЦБ: Ставка ЄЦБ також без змін. Поточні рівні:
- Депозитна ставка (розміщення депозитів в ЄЦБ) — 2,5%
- Ставка рефінансування — 2,65%
- Маржинальна ставка кредитування (екстрене фінансування) — 2,9%
У жовтні зміни не очікуються, наступне підвищення прогнозують у грудні, а ще одне можливе наприкінці першого — на початку другого кварталу 2027 року. Рішення ЄЦБ залежатимуть від енергетичної ситуації: якщо інфляційний тиск через енергоносії послабне, підвищення припиняться.
Глобальний фондовий ринок
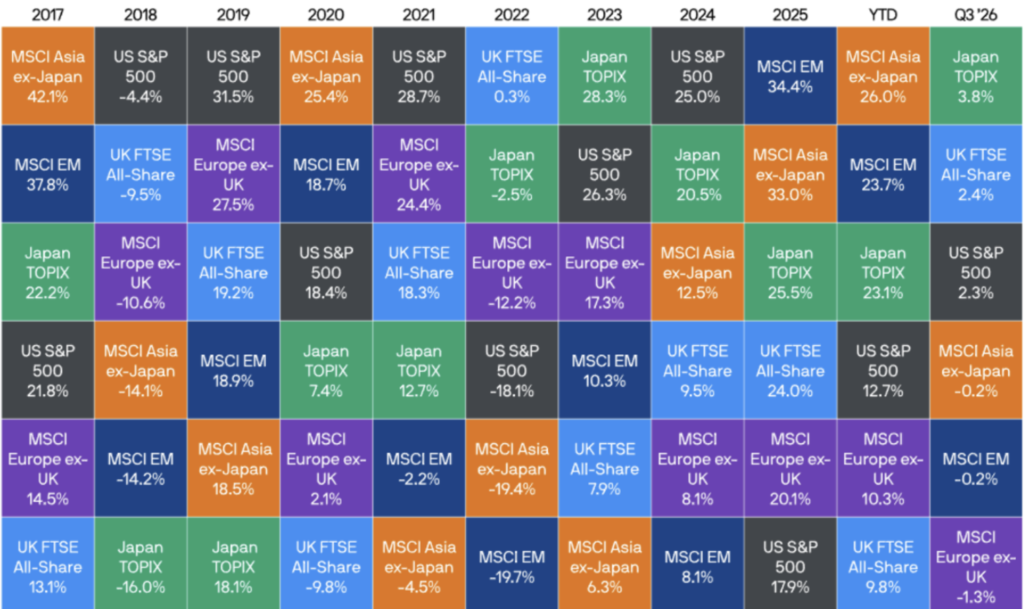
У третьому кварталі 2026 року серед різних регіонів найкраще показав себе ринок Японії (+3,8%). Зростання забезпечили високі корпоративні прибутки, масштабні програми зворотного викупу акцій, реформи корпоративного управління та підтримка економіки з боку держави.
- Британія: +2,4%. Зростання забезпечили компанії фінансового та енергетичного секторів.
- США: +2,3%. Ринок завершив квартал у плюсі завдяки технологічному, енергетичному та фінансовому секторам. Оцінки очікуваних прибутків знизилися до історично середнього рівня, тож ринок дещо стабілізувався.
- Азія: −0,2%
- Ринки, що розвиваються: −0,2%.
- Європа: −1,3% — найгірший результат серед розвинених ринків. Вплинули відсутність великого технологічного сектору, енергетична криза та підвищення відсоткових ставок для стримування інфляції.
Що стосується секторів та класів активів, то маємо наступну картину:
- Сировина +16,2% — найкращий результат кварталу. Зросли ціни на нафту та газ на тлі конфлікту на Близькому Сході.
- Сектор Value +4%
- Компанії росту (Growth) — 0%. Зростання дохідності державних облігацій здорожчує борг, що найбільше тисне на компанії росту.
- Компанії малої капіталізації (Small cap) -3,6%
- Нерухомість -5,7%. суттєве падіння через зростання ставок і дохідностей
Економіка України
Курс валют: Курс долара у жовтні підріс та складав: у банках — 45,33 грн/дол., в обмінниках — 45,25 грн/дол. Курс євро складав 50,99 грн/євро в банках та 51,10 грн/євро в обмінниках. За прогнозом ICU, до кінця 2026 року курс долара становитиме близько 45,8 грн, а до кінця 2027 року — 49,2 грн. Це відповідає сценарію повільної керованої девальвації за регулярних інтервенцій НБУ.
Інфляція: Річна інфляція у вересні прискорилася до 10% (порівняно з 8,1% у серпні) при цільовому рівні НБУ 5%. Найбільше зросли ціни на транспорт, тютюн, продукти харчування та напої, а також на освіту (близько +20%). Яйця подорожчали приблизно на 45%, а фрукти й овочі подешевшали на сезонному факторі (фрукти — майже на 6%). Накопичена інфляція з 2022 року становить 72%. Додатковим фактором ризику залишаються ціни на нафтопродукти та ситуація навколо Ормузької протоки.
Облікова ставка: НБУ тримає ставку на рівні 16%.
Торговельний баланс: У серпні 2026 року імпорт склав 10,204 млрд дол., тоді як експорт — 3,722 млрд. дол. Негативне сальдо (перевищення імпорту над експортом) становило 6,482 млрд дол. Таким чином експорт покриває імпорт на 36,5%.
Державний бюджет: У серпні 2026 року доходи бюджету становили 0,412 трлн грн, а видатки — 0,757 трлн грн. Дефіцит зафіксовано на рівні 0,345 трлн грн.
Інтервенції та резерви: Валютні інтервенції НБУ у вересні зросли до 5,45 млрд дол. Міжнародні резерви України станом на 1 жовтня 2026 року становили 47,102 млрд дол. (-5%)
Пономаренко Олександр, планер iPlan.ua